Φωτοβολταϊκά: 1.859 νέες εταιρείες το 2020, 321 το 2025
Η συζήτηση για τα ελληνικά φωτοβολταϊκά γίνεται σχεδόν πάντα σε μεγαβάτ.
Σε αυτό το άρθρο
Ο κορεσμός των δικτύων και οι περικοπές παραγωγής είναι το ζωντανό επιχείρημα της ελληνικής ενεργειακής αγοράς, και συζητιούνται πάντα με στοιχεία ισχύος. Η ισχύς όμως μετράει τι έχει ήδη κατασκευαστεί, συχνά με αδειοδότηση τεσσάρων ή πέντε ετών πίσω. Οι συστάσεις εταιρειών μετράνε κάτι πιο άμεσο και πιο σκληρό: αν υπάρχει ακόμη κάποιος πρόθυμος να στήσει νέο σχήμα για να μπει στην αγορά. Το Γ.Ε.ΜΗ. καταγράφει αυτή την απόφαση την ημέρα που λαμβάνεται.
Η απάντηση είναι ότι ο πυρετός τελείωσε, τελείωσε νωρίτερα από όσο νομίζει η αγορά, και δεν συνεχίζει να χειροτερεύει. Παράλληλα, ένας άλλος αγοραστής μπήκε στη θέση που άδειασε.
Η κορύφωση ήταν το 2020, όχι το 2021
Οι νέες εγγραφές με κύρια δραστηριότητα στον κλάδο ενέργειας (ΚΑΔ 35) κορυφώθηκαν το 2020, με 2.831 συστάσεις. Το 2021 ακολούθησε πολύ κοντά, με 2.661, αλλά δεν είναι η κορυφή. Η διαφορά των 170 εγγραφών έχει σημασία για δύο λόγους. Πρώτον, τοποθετεί την κορύφωση πριν την ενεργειακή κρίση του 2022 και μέσα στην πανδημία, όχι μετά. Δεύτερον, η γενιά του 2020 είναι αυτή που τα πήγε χειρότερα στη συνέχεια, όπως φαίνεται παρακάτω.
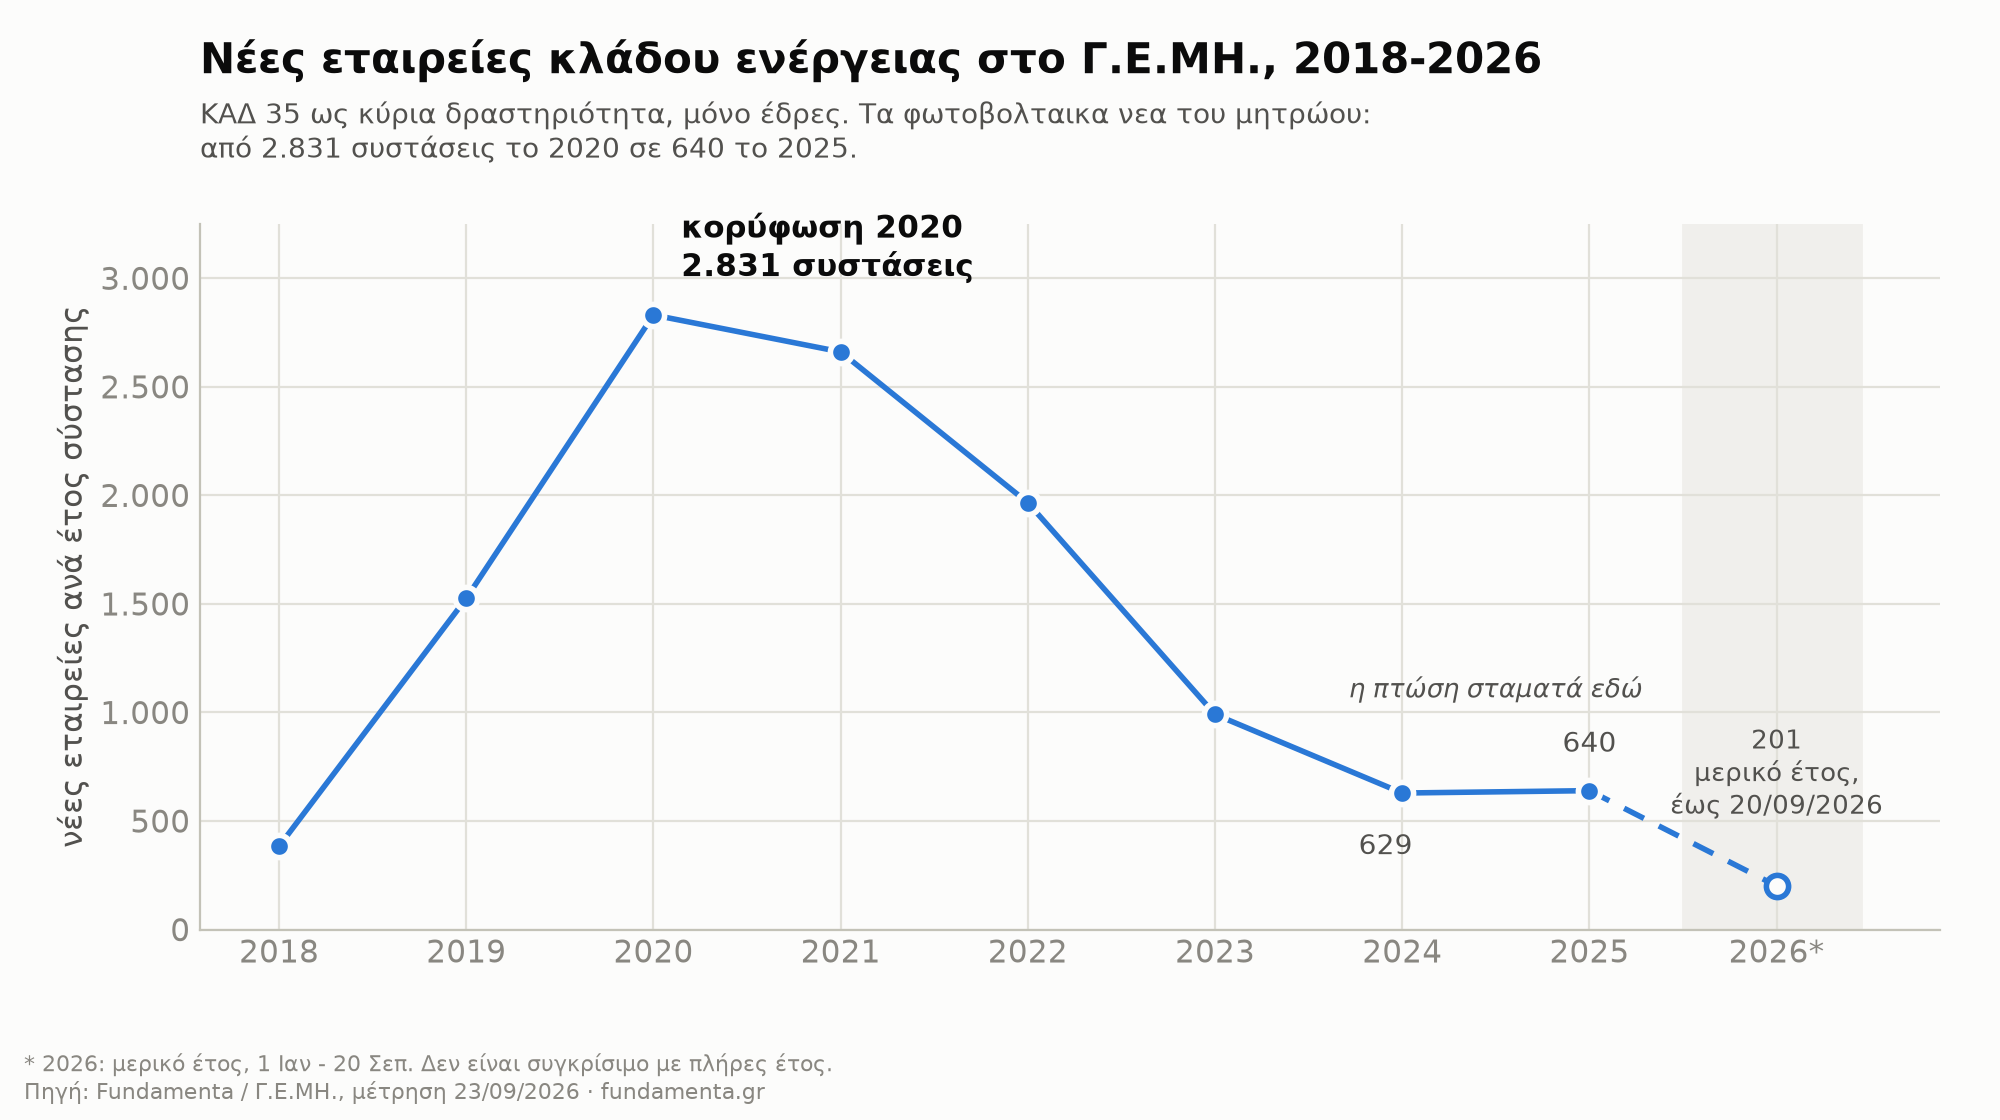
Νέες εταιρείες κλάδου ενέργειας στο Γ.Ε.ΜΗ. ανά έτος σύστασης, 2018-2026. Τα φωτοβολταϊκά νέα του μητρώου: από 2.831 συστάσεις το 2020 σε 640 το 2025. Το 2026 είναι μερικό έτος.
Πριν από οτιδήποτε άλλο έπρεπε να ελεγχθεί αν αυτή η καμπύλη είναι πραγματική συμπεριφορά ή αποτύπωμα κάποιας μαζικής μεταφοράς αρχείων στο μητρώο. Η μηνιαία κατανομή του 2021 απαντά: 118 τον Ιανουάριο, 183 τον Φεβρουάριο, με σταδιακή άνοδο μέχρι τις 404 τον Νοέμβριο, και άθροισμα ακριβώς 2.661. Ο βαρύτερος μήνας είναι το 15,2% του έτους και ο ελαφρύτερος το 4,4%. Μια μεταφορά αρχείων θα είχε στοιβάξει το μεγαλύτερο μέρος της χρονιάς σε έναν μήνα. Το ίδιο ισχύει και για το 2020, όπου τα τρίμηνα δίνουν 478, 426, 757 και 1.170, δηλαδή 2.831 ακριβώς. Η καμπύλη είναι συμπεριφορά.
Από 2.831 σε 640: η πενταετία της υποχώρησης
Από την κορύφωση στο τελευταίο πλήρες έτος, δηλαδή από το 2020 στο 2025, οι ετήσιες συστάσεις έπεσαν 4,4 φορές: 2.831 το 2020, 1.966 το 2022, 991 το 2023, 629 το 2024, 640 το 2025. Στις πρώτες 263 ημερολογιακές ημέρες του 2026 (1 Ιανουαρίου έως 20 Σεπτεμβρίου) έχουν καταγραφεί 201 συστάσεις. Ο αριθμός αυτός δεν συγκρίνεται με πλήρες έτος και δεν χρησιμοποιείται πουθενά σε αυτό το κείμενο σαν να ήταν ένα. Αν αναχθεί σε ετήσια βάση δίνει περίπου 279, που είναι εκτίμηση και όχι μέτρηση.
Ο ρυθμός της υποχώρησης λέει κάτι επιπλέον. Τα τρία τέταρτα της πτώσης από την κορυφή είχαν ολοκληρωθεί μέχρι το τέλος του 2023, πριν ο κορεσμός δικτύου και οι περικοπές γίνουν καθημερινό θέμα στα ενεργειακά συνέδρια. Όποιος στήνει σήμερα φωτοβολταϊκά πάρκα το κάνει σε μια αγορά όπου η είσοδος νέων σχημάτων είχε ήδη σταματήσει πριν διατυπωθεί δημόσια ο λόγος.
Η πτώση σταμάτησε το 2024, και μέρος της ήταν νομοθετική
Το 2024 έκλεισε με 629 συστάσεις και το 2025 με 640. Το 2025 είναι οριακά υψηλότερο, κατά 1,7%. Το σχήμα δεν είναι ελεύθερη πτώση, είναι έκρηξη, κατάρρευση και μετά επίπεδο. Όποιος υποστηρίζει δημόσια ότι η αγορά συνεχίζει να συρρικνώνεται, δεν το βρίσκει στις συστάσεις.
Υπάρχει και ένας δεύτερος λόγος να μη διαβαστεί όλη η πτώση ως αλλαγή διάθεσης των επενδυτών. Ανάμεσα στο 2023 και το 2024 οι συστάσεις έπεσαν κατά 362, από 991 σε 629. Στο ίδιο διάστημα, οι εγγραφές με νομική μορφή ενεργειακής κοινότητας (Ενεργειακή Κοινότητα του ν.4513/2018 μαζί με την Κοινότητα Ανανεώσιμης Ενέργειας που τη διαδέχτηκε) πέρασαν από 203 σε 12, δηλαδή μειώθηκαν κατά 191. Ο ν.5037/2023 κατάργησε την παλιά μορφή και τη διαδέχτηκαν δύο νέες, πολύ μικρότερες σε χρήση. Αυτή η μία μεταβολή καλύπτει το 52,8% της συνολικής πτώσης των 362 συστάσεων από το 2023 στο 2024. Είναι αλλαγή του εταιρικού δικαίου, όχι απόσυρση κεφαλαίων, και όποιος αποδώσει ολόκληρη τη μεταβολή 2023-2024 στο τέλος του πυρετού κάνει λάθος.
Ποιοι ήταν πραγματικά: 73,1% ΙΚΕ, όχι ιδιώτες με πάνελ
Η γενιά του 2021 δεν αποτελείται από ιδιώτες που έβαλαν πάνελ σε ένα χωράφι. Μετρημένη κατά νομική μορφή, αποτελείται κατά 73,1% από ΙΚΕ, δηλαδή 1.945 από τις 2.661 εγγραφές της χρονιάς. Ακολουθούν οι ενεργειακές κοινότητες με 208 (7,8% της ίδιας γενιάς), οι ατομικές επιχειρήσεις με 141 (5,3%), οι Α.Ε. με 131 (4,9%), οι Ο.Ε. με 121 (4,5%) και οι Ε.Ε. με 68 (2,6%). Οι ονομασμένες μορφές αθροίζουν σε 2.617 από 2.661, αφήνοντας υπόλοιπο 44 εγγραφών, το 1,7% της γενιάς.
Η ατομική επιχείρηση, δηλαδή η μορφή που αντιστοιχεί καθαρότερα στον ιδιώτη παραγωγό, είναι το 5,3% της γενιάς του πυρετού και όχι η πλειονότητά της. Το ενδιαφέρον είναι τι έγινε μετά: στη γενιά του 2025 οι ατομικές επιχειρήσεις είναι 79 από 640, δηλαδή 12,3% εκείνης της γενιάς, ενώ οι ΙΚΕ υποχωρούν σε 380 από 640, δηλαδή 59,4%. Το μερίδιο του ιδιώτη υπερδιπλασιάστηκε όχι επειδή μπήκαν περισσότεροι ιδιώτες, αλλά επειδή έφυγαν οι εταιρείες: σε απόλυτους αριθμούς οι ατομικές επιχειρήσεις πέρασαν από 141 σε 79.
Οι ΙΚΕ του 2021 ήταν ως επί το πλείστον σχήματα έργου, εταιρείες μιας άδειας και ενός σταθμού. Αυτό δεν σημαίνει ότι ήταν όλες μικρές. Η KRAFT ENERGIE Ι.Κ.Ε., εγγεγραμμένη στο Διδυμότειχο το 2019, δήλωσε κύκλο εργασιών 57,2 εκατ. ευρώ στη χρήση 2024 και κέρδη προ φόρων 10,2 εκατ. ευρώ. Η ΙΚΕ ήταν το όχημα, όχι το μέγεθος. Η μεγαλύτερη καθαρά φωτοβολταϊκή εγγραφή του καταλόγου, η SUNEL ENERGY ΜΟΝΟΠΡΟΣΩΠΗ Α.Ε., δήλωσε 149,6 εκατ. ευρώ κύκλο εργασιών στη χρήση 2025. Και οι δύο παραμένουν καταχωρισμένες ως ενεργές στο μητρώο, χωρίς σήμανση αναστολής.
Για τη μορφή της ενεργειακής κοινότητας ισχύει η παρατήρηση της προηγούμενης ενότητας: μια ενεργειακή κοινότητα που γράφτηκε το 2021 ανήκε σε νομική μορφή που έπαψε να υπάρχει το 2023.
Πάνω από μία στις τέσσερις της γενιάς του 2020 δεν υπάρχει πλέον
Από τις 2.831 εταιρείες που γράφτηκαν το 2020, 757 έχουν διαγραφεί, δηλαδή το 26,7% εκείνης της γενιάς. Άλλες 62 βρίσκονται σε λύση και εκκαθάριση, που είναι διακριτή κατάσταση στο μητρώο. Από τις 2.661 της γενιάς του 2021, 595 έχουν διαγραφεί, δηλαδή το 22,4%, με άλλες 65 σε λύση και εκκαθάριση και μία σε προεγγραφή.
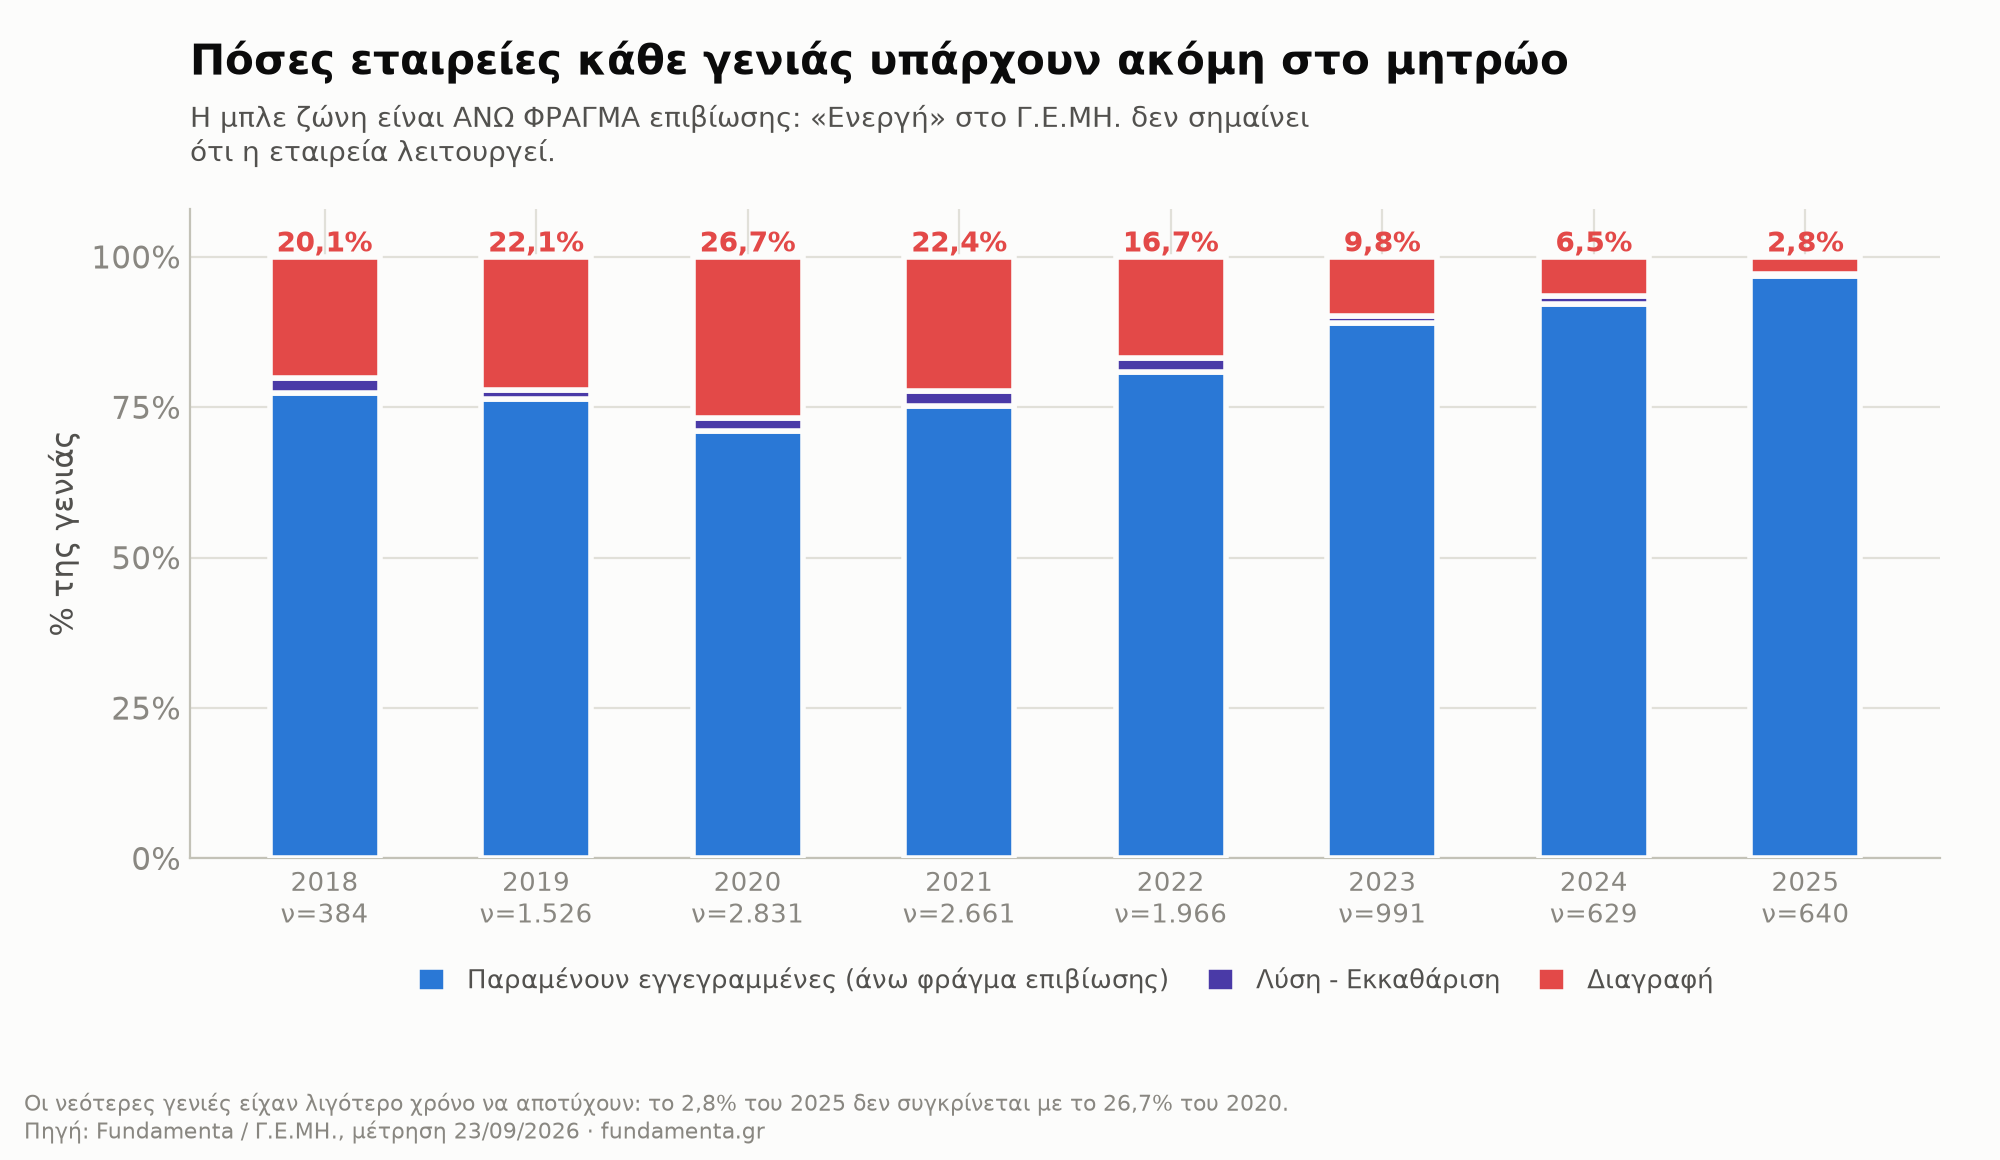
Κατάσταση κάθε γενιάς στο μητρώο σήμερα, ως ποσοστό της ίδιας γενιάς. Η μπλε ζώνη είναι άνω φράγμα επιβίωσης.
Τρεις διευκρινίσεις αλλάζουν την ανάγνωση αυτών των ποσοστών, και οι τρεις προς την ίδια κατεύθυνση.
Πρώτον, η διαγραφή δεν σημαίνει αποτυχία. Στην ίδια κατάσταση καταλήγουν η εκούσια λύση, η αδράνεια και η εξαγορά. Ένα σχήμα έργου που έκλεισε επειδή το έργο πουλήθηκε καταγράφεται όπως ένα που έκλεισε επειδή δεν βρήκε χρηματοδότηση. Το 26,7% μετράει έξοδο από το μητρώο.
Δεύτερον, το ποσοστό είναι κατώτατο όριο θνησιμότητας και όχι εκτίμηση. Οι εταιρείες σε λύση και εκκαθάριση δεν προσμετρώνται σε αυτό. Αν προστεθούν, η γενιά του 2020 φτάνει σε 819 από 2.831 ταυτοποιημένες εξόδους, δηλαδή 28,9% της γενιάς, και η γενιά του 2021 σε 661 από 2.661, δηλαδή 24,8%.
Τρίτον, η ένδειξη «Ενεργή» δεν σημαίνει ότι η εταιρεία λειτουργεί. Το μητρώο φέρει ξεχωριστές σημάνσεις αναστολής που δεν αλλάζουν την κατάσταση. Γι' αυτό η μπλε ζώνη του γραφήματος περιγράφεται ως άνω φράγμα επιβίωσης.
Το αντίστροφο σφάλμα είναι εξίσου εύκολο. Η γενιά του 2025 δείχνει διαγραφές 18 από 640, δηλαδή 2,8%, και η γενιά του 2024 41 από 629, δηλαδή 6,5%. Αυτά δεν σημαίνουν ότι οι νέες εταιρείες επιβιώνουν καλύτερα. Σημαίνουν ότι είχαν λιγότερο χρόνο να αποτύχουν: η γενιά του 2020 μετράει 6,7 χρόνια ζωής, η γενιά του 2025 μόλις 1,7.
Το ότι μία διαγραφή μπορεί να έρθει γρήγορα το δείχνει μια μονοπρόσωπη ΙΚΕ αποθήκευσης ενέργειας στην Κατερίνη, που γράφτηκε στις 24/02/2025 και διαγράφηκε στις 25/06/2025, τέσσερις μήνες μετά. Δεν κατονομάζεται εδώ γιατί η διαγραμμένη εγγραφή δεν έχει πια σελίδα στον κατάλογο, άρα δεν μπορεί να δοθεί έγκυρος σύνδεσμος. Ο αριθμός Γ.Ε.ΜΗ. της βρίσκεται στη Μεθοδολογία.
Αποθήκευση το 2025, μεσιτεία το 2026: μια μειοψηφική στροφή
Δεν άλλαξε μόνο πόσες εταιρείες γράφονται. Άλλαξε και τι δηλώνουν ότι θα κάνουν.
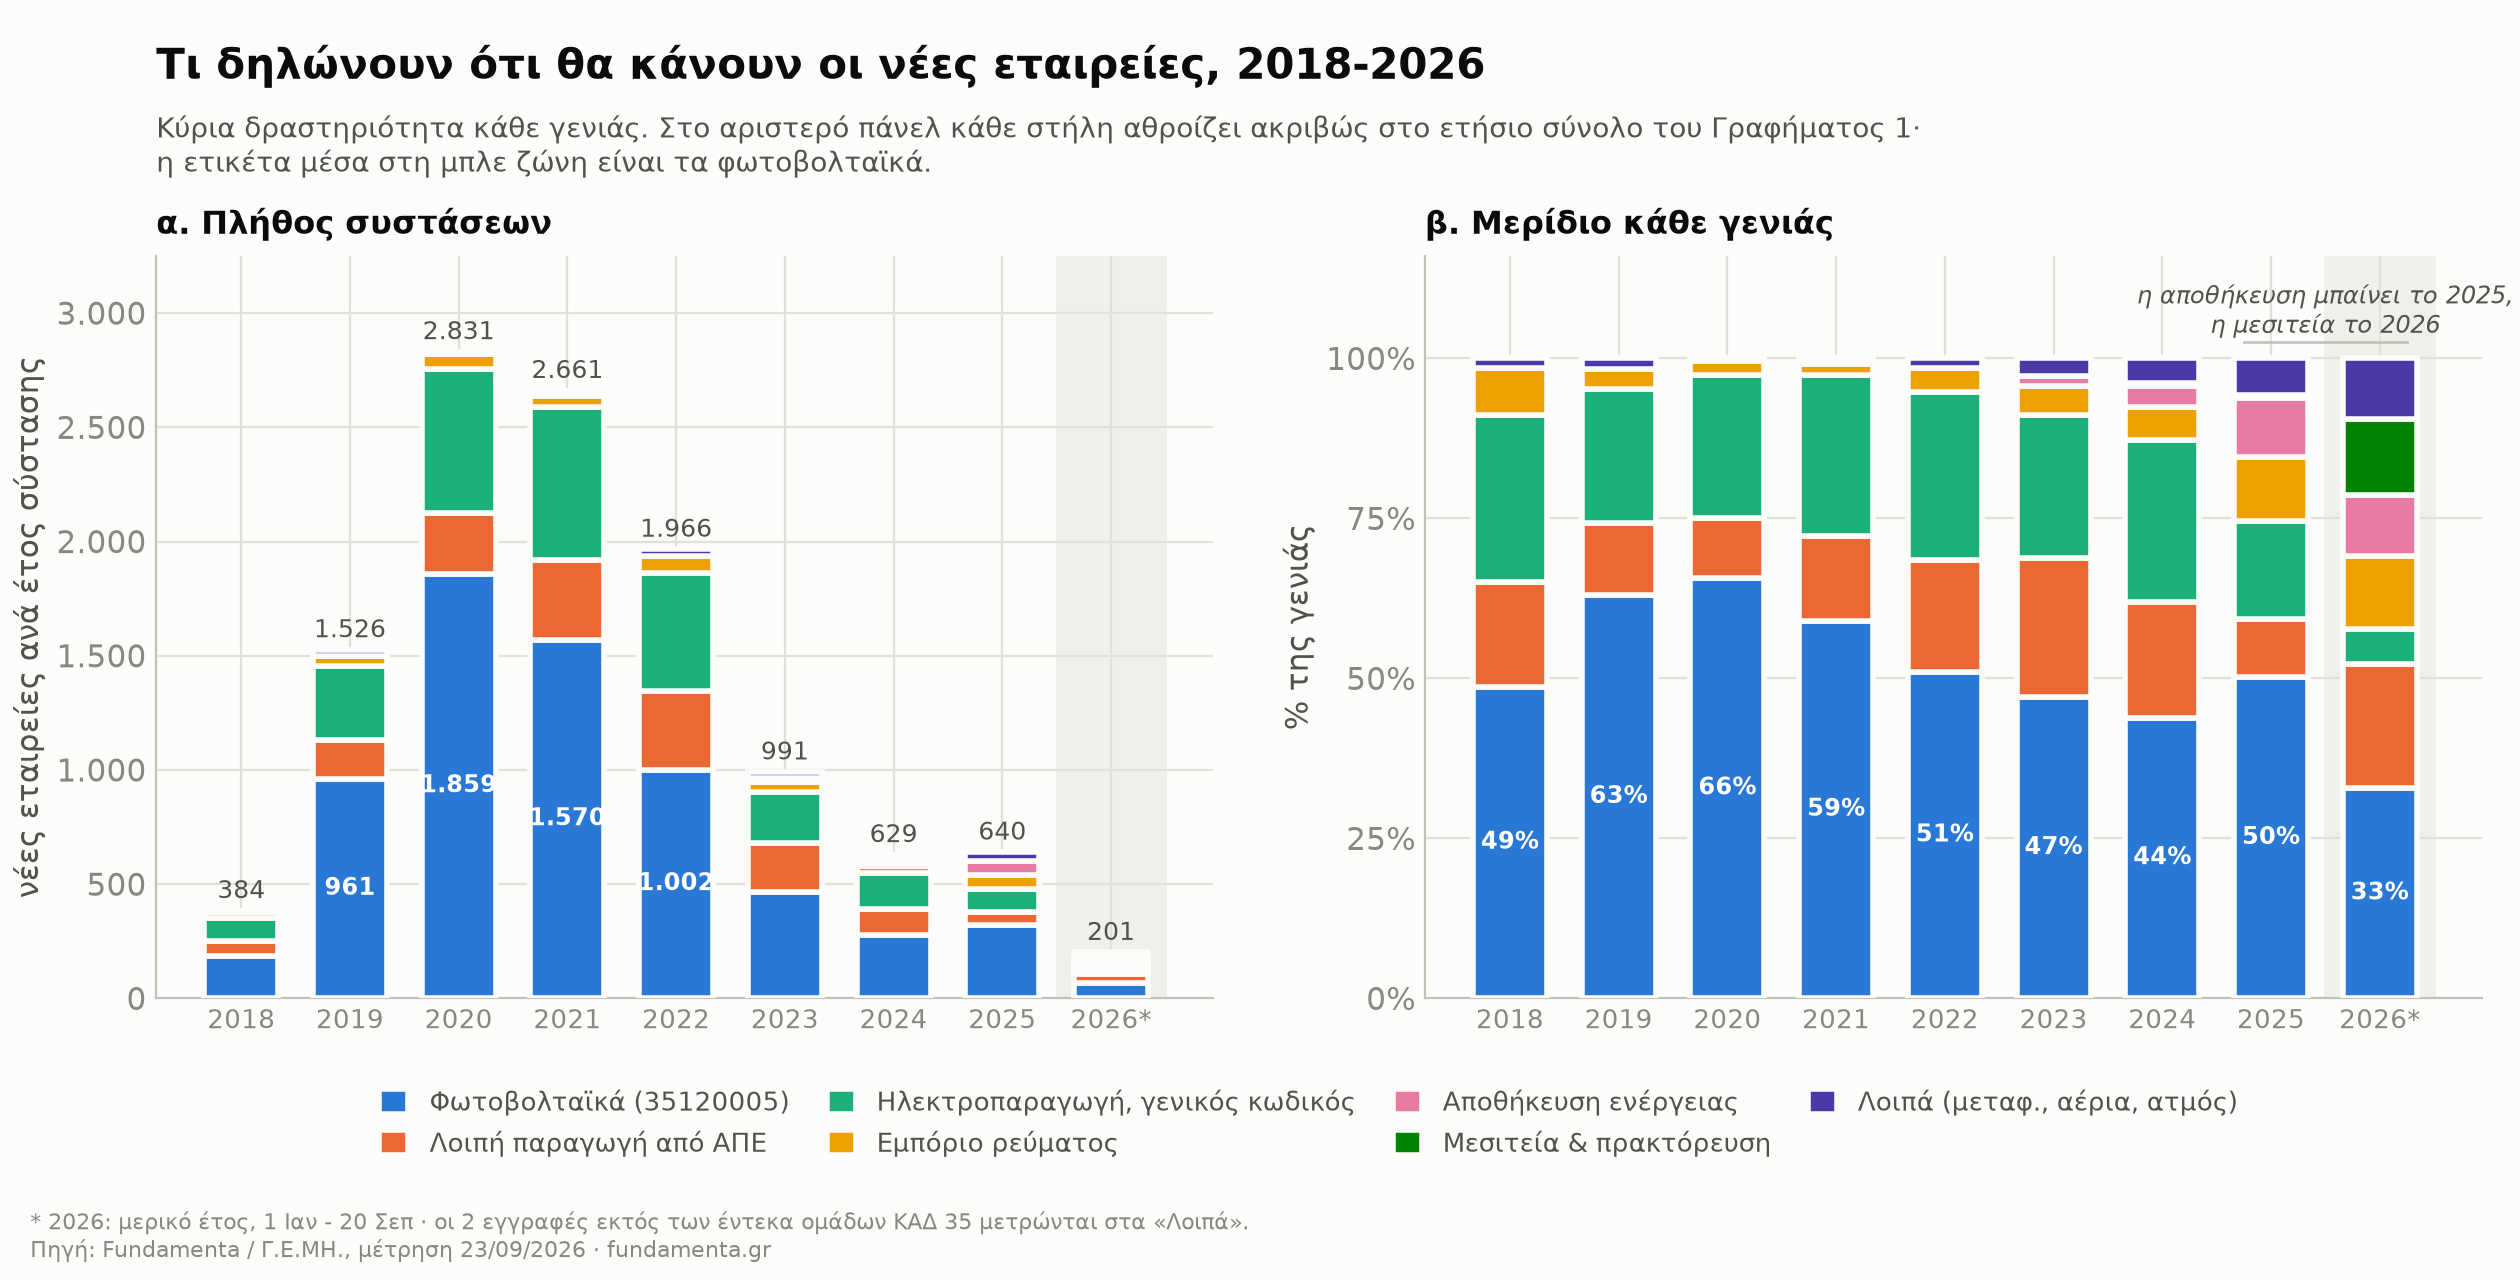
Κύρια δραστηριότητα κάθε γενιάς, σε πλήθος και σε μερίδιο. Οι στήλες του αριστερού πάνελ αθροίζουν ακριβώς στο ετήσιο σύνολο του Γραφήματος 1.
Η καθαρή φωτοβολταϊκή παραγωγή, δηλαδή ο κωδικός 35120005, ήταν 1.859 από τις 2.831 εγγραφές του 2020 (65,7% εκείνης της γενιάς) και 1.570 από τις 2.661 του 2021 (59,0%). Στη γενιά του 2025 είναι 321 από 640, δηλαδή 50,2%, και στο μερικό 2026 66 από 201, δηλαδή 32,8%. Παραμένει η μεγαλύτερη επιμέρους κατηγορία σε κάθε πλήρες έτος της σειράς.
Στη θέση που αδειάζει μπαίνουν δύο κατηγορίες, και μπαίνουν σε διαφορετικές χρονιές. Η αποθήκευση ηλεκτρικής ενέργειας ήταν 3 εγγραφές στη γενιά του 2021 (0,1% της) και 21 στη γενιά του 2024 (3,3%). Στη γενιά του 2025 εκτινάσσεται σε 59 από 640, δηλαδή 9,2%. Η μεσιτεία και πρακτόρευση ρεύματος και φυσικού αερίου ήταν 3 από 640 το 2025, δηλαδή 0,5%, και στο μερικό 2026 είναι 24 από 201, δηλαδή 11,9%. Όποιος περιγράφει τις δύο ως μία κοινή στροφή του 2025 συγχέει δύο διαφορετικά γεγονότα.
Η αποθήκευση δεν μπαίνει με τη μορφή startup. Δύο από τις εγγραφές του Δεκεμβρίου 2025 είναι η AKTOR ΣΥΣΣΩΡΕΥΤΕΣ ΜΟΝΟΠΡΟΣΩΠΗ Α.Ε. και η HELLENIQ RENEWABLES GREVENA PROJECT ΜΟΝΟΠΡΟΣΩΠΗ Α.Ε., οχήματα μεγάλου κατασκευαστικού ομίλου και ομίλου διύλισης αντίστοιχα. Και οι δύο είναι καταχωρισμένες ως ενεργές, χωρίς σήμανση αναστολής, και καμία δεν έχει ακόμη δημοσιευμένη χρήση.
Η στροφή είναι υπαρκτή αλλά μειοψηφική. Το κυρίαρχο γεγονός δεν είναι ότι άλλαξε το μείγμα, είναι ότι μίκρυνε το σύνολο. Σε απόλυτους αριθμούς, οι νέες καθαρά φωτοβολταϊκές εγγραφές πέρασαν από 1.859 το 2020 σε 321 το 2025.
Τα φωτοβολταϊκά νέα από τη Δι@ύγεια: τι αγοράζει το Δημόσιο
Ενώ το ιδιωτικό κεφάλαιο σταμάτησε να γράφει εταιρείες, ο δημόσιος τομέας άρχισε να βάζει φωτοβολταϊκά στις δικές του στέγες, στα δικά του αντλιοστάσια και στα δικά του αγροτεμάχια.
Αυτό δεν φαίνεται με αναζήτηση λέξης. Η ελεύθερη αναζήτηση για «ΦΩΤΟΒΟΛΤΑΪΚ» στη Δι@ύγεια είναι ευαίσθητη και στους τόνους και στα κεφαλαία, ενώ τα θέματα των αποφάσεων πέρασαν από κεφαλαία σε πεζά κάπου ανάμεσα στο 2021 και το 2025. Δίνει 7 αποτελέσματα για το 2021 και 1 για το 2025, δηλαδή θα είχε δείξει κατάρρευση εκεί που υπάρχει άνοδος. Η σειρά που ακολουθεί χτίστηκε στον κωδικό CPV 09331200-0 και μόνο σε αυτόν.
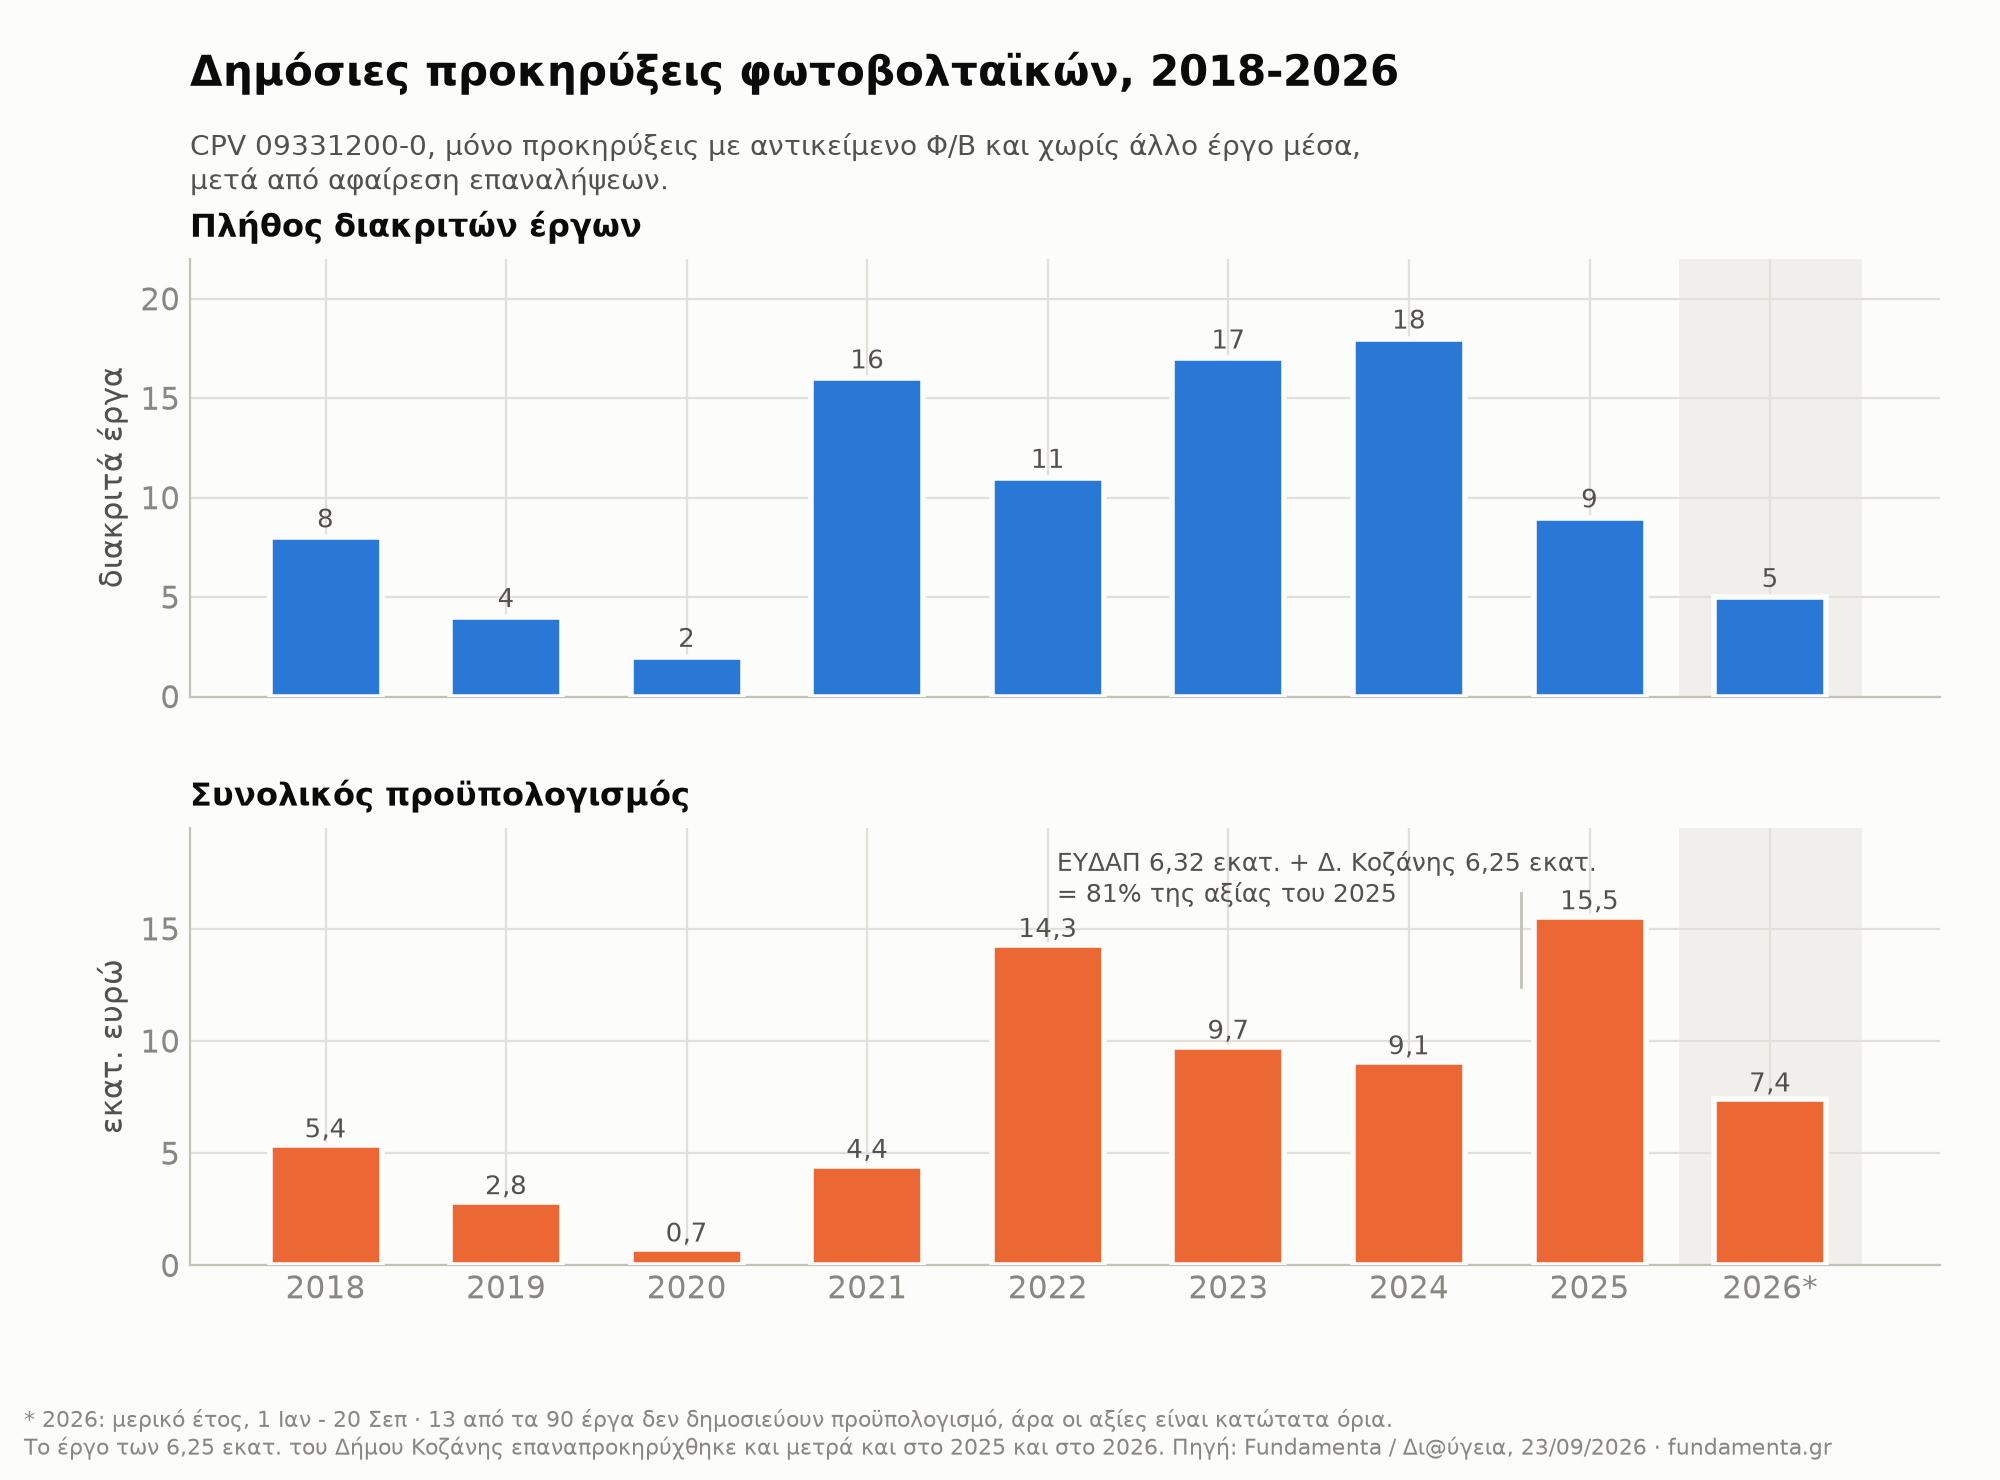
Δημόσιες προκηρύξεις με αντικείμενο φωτοβολταϊκά, 2018-2026: πλήθος διακριτών έργων και συνολικός προϋπολογισμός, σε δύο ξεχωριστές κλίμακες.
Τα διακριτά έργα ήταν 2 το 2020 και 8 το 2018. Ανεβαίνουν σε 16 το 2021, 17 το 2023 και 18 το 2024, που είναι η καλύτερη χρονιά σε πλήθος. Το 2025 υποχωρούν σε 9. Ο προϋπολογισμός όμως κινείται αντίθετα: 15,5 εκατ. ευρώ το 2025, το υψηλότερο πλήρες έτος της σειράς, με τα μισά έργα του 2024.
Πίσω από αυτή τη συγκέντρωση βρίσκονται δύο συμβάσεις. Η ΕΥΔΑΠ προκήρυξε επτά φωτοβολταϊκούς σταθμούς με ενεργειακό και εικονικό ενεργειακό συμψηφισμό, προϋπολογισμού 6.321.347,50 ευρώ, και ο Δήμος Κοζάνης επτά σταθμούς εικονικού συμψηφισμού συνολικής ισχύος 7 MW, προϋπολογισμού 6.249.600 ευρώ. Μαζί είναι 12,57 εκατ. από τα 15,52 εκατ. ευρώ του 2025, δηλαδή 81,0% της αξίας εκείνης της χρονιάς. Το διάμεσο έργο μεγάλωσε από 370.000 ευρώ το 2021 σε 818.500 ευρώ το 2025.
Κάτω από αυτά κινείται ένα πυκνότερο στρώμα μικρότερων αγοραστών, και αυτό είναι το πιο ενδιαφέρον κομμάτι της σειράς. Από τα 90 διακριτά έργα της περιόδου, 34 προκηρύχθηκαν από δήμους ή δημοτικούς φορείς και 25 από φορείς ύδρευσης και αποχέτευσης, δηλαδή ΔΕΥΑ και ΕΥΔΑΠ. Άλλα 11 προέρχονται από πανεπιστήμια και πολυτεχνεία και 6 από περιφέρειες. Ο Δήμος Ζίτσας προκήρυξε δύο σταθμούς 999,54 kWp με προϋπολογισμό 1.049.000 ευρώ, ο Δήμος Μεσσήνης σταθμό αυτοπαραγωγής 848 kWp με 800.000 ευρώ, ο Δήμος Βέροιας δώδεκα σταθμούς σε στέγες σχολείων με 102.144 ευρώ. Στη λίστα μπαίνουν ακόμη και οργανισμοί εγγείων βελτιώσεων: για τον ΤΟΕΒ Γομφών δημοπρατήθηκε σταθμός 650.000 ευρώ που θα τροφοδοτεί τις δικές του αντλήσεις.
Ο μηχανισμός που τα επιτρέπει αξίζει μια διάκριση, γιατί συγχέεται συστηματικά. Στο net metering, τον ενεργειακό συμψηφισμό, ο αυτοπαραγωγός συμψηφίζει σε κιλοβατώρες την ενέργεια που παράγει με αυτήν που καταναλώνει και πληρώνει τη διαφορά. Στο net billing ο συμψηφισμός γίνεται σε ευρώ: η περίσσεια πωλείται στη χονδρική και η κατανάλωση χρεώνεται στη λιανική, οπότε το όφελος εξαρτάται από τη διαφορά των δύο τιμών. Στον εικονικό συμψηφισμό, τέλος, ο σταθμός βρίσκεται αλλού από την κατανάλωση, και γι' αυτό ένας δήμος μπορεί να βάλει πάρκο σε ένα αγροτεμάχιο και να συμψηφίσει τα αντλιοστάσιά του.
Η εικόνα δεν είναι «το ιδιωτικό κεφάλαιο φεύγει και το Δημόσιο μπαίνει στη θέση του». Είναι κάτι πιο συγκεκριμένο: η αγορά μετακινήθηκε από χιλιάδες μικρά ιδιωτικά σχήματα σε λίγους μεγάλους δημόσιους αγοραστές. Ίδιος εξοπλισμός, πολύ λιγότερα και πολύ μεγαλύτερα συμβόλαια.
Μια αναγκαία επιφύλαξη σε αυτή τη διατύπωση: τα δύο μεγέθη δεν αθροίζονται και δεν αλληλοαναιρούνται. Τα 15,5 εκατ. ευρώ δημόσιων προκηρύξεων του 2025 δεν είναι το «ίδιο χρήμα» που έλειψε από τις 2.191 εταιρείες που δεν γράφτηκαν σε σχέση με το 2020, ούτε συγκρίσιμο μέγεθος με αυτές. Το Γ.Ε.ΜΗ. δεν καταγράφει επενδυτική δαπάνη, και η Δι@ύγεια καταγράφει μόνο προϋπολογισμούς προκηρύξεων. Η κατεύθυνση τεκμηριώνεται, το ισοζύγιο όχι.
Τι δεν λέει αυτή η ανάλυση
Δεν λέει πόσα μεγαβάτ εγκαταστάθηκαν. Το Γ.Ε.ΜΗ. δεν καταγράφει ισχύ, και πουθενά εδώ δεν συνδέεται πλήθος εταιρειών με ισχύ.
Δεν λέει γιατί σταμάτησαν οι συστάσεις. Λέει πότε και πόσο. Η χρονική σειρά δείχνει ότι η πτώση προηγείται της δημόσιας συζήτησης για τον κορεσμό, αλλά αυτό είναι χρονική παρατήρηση και όχι απόδειξη αιτίας.
Δεν λέει τι έγιναν οικονομικά αυτές οι εταιρείες. Η κάλυψη δημοσιευμένων οικονομικών καταστάσεων στο μητρώο είναι μερική και υστερεί σημαντικά για τις πιο πρόσφατες χρήσεις. Τα τρία νούμερα εταιρειών που αναφέρονται παραπάνω είναι μεμονωμένες εγγραφές, όχι εικόνα της γενιάς.
Και δεν λέει ότι ο ΚΑΔ 35 είναι καθαρά ενεργειακός. Η ομάδα 3530 περιέχει τον κωδικό 35303101, «παραγωγή παγακιών βρώσιμων». Στη γενιά του 2021 ήταν 10 εγγραφές από 2.661, δηλαδή 0,4% και αμελητέο. Στη γενιά του 2025 είναι 23 από 640, δηλαδή 3,6% εκείνης της γενιάς, και αυτό δεν είναι πλέον αμελητέο. Όσο μικραίνει το σύνολο, τόσο μεγαλώνει το βάρος του θορύβου μέσα του.
Για όποιον έχει αντισυμβαλλόμενο από τη γενιά της κορύφωσης, η πρακτική συνέπεια είναι μία: πάνω από μία στις τέσσερις εταιρείες του 2020 δεν υπάρχει πλέον στο μητρώο, και η διαγραφή δεν ανακοινώνεται σε κανέναν. Είναι ακριβώς το εύρημα που περιγράφει ο έλεγχος αντισυμβαλλομένου, το due diligence.