Οι προσωπικές εταιρείες κερδίζουν τις ΙΚΕ, και δεν τις βλέπει κανείς
Το 2023 ήταν η πρώτη χρονιά που οι περισσότερες νέες εταιρείες στην Ελλάδα συστάθηκαν σε νομική μορφή η οποία δεν δημοσιεύει ισολογισμό.
Σε αυτό το άρθρο
Το 2023 ήταν η πρώτη χρονιά που οι περισσότερες νέες εταιρείες στην Ελλάδα συστάθηκαν σε νομική μορφή η οποία δεν δημοσιεύει ισολογισμό. Ο αριθμός των νέων κεφαλαιουχικών εταιρειών δεν υποχώρησε. Γύρω τους όμως σχηματίστηκε ένας δεύτερος, ταχύτατα αυξανόμενος πληθυσμός εταιρειών που δεν αφήνει δημοσιευμένο οικονομικό αποτύπωμα.
Ο παρονομαστής μεγάλωσε, ο αριθμητής έμεινε στη θέση του
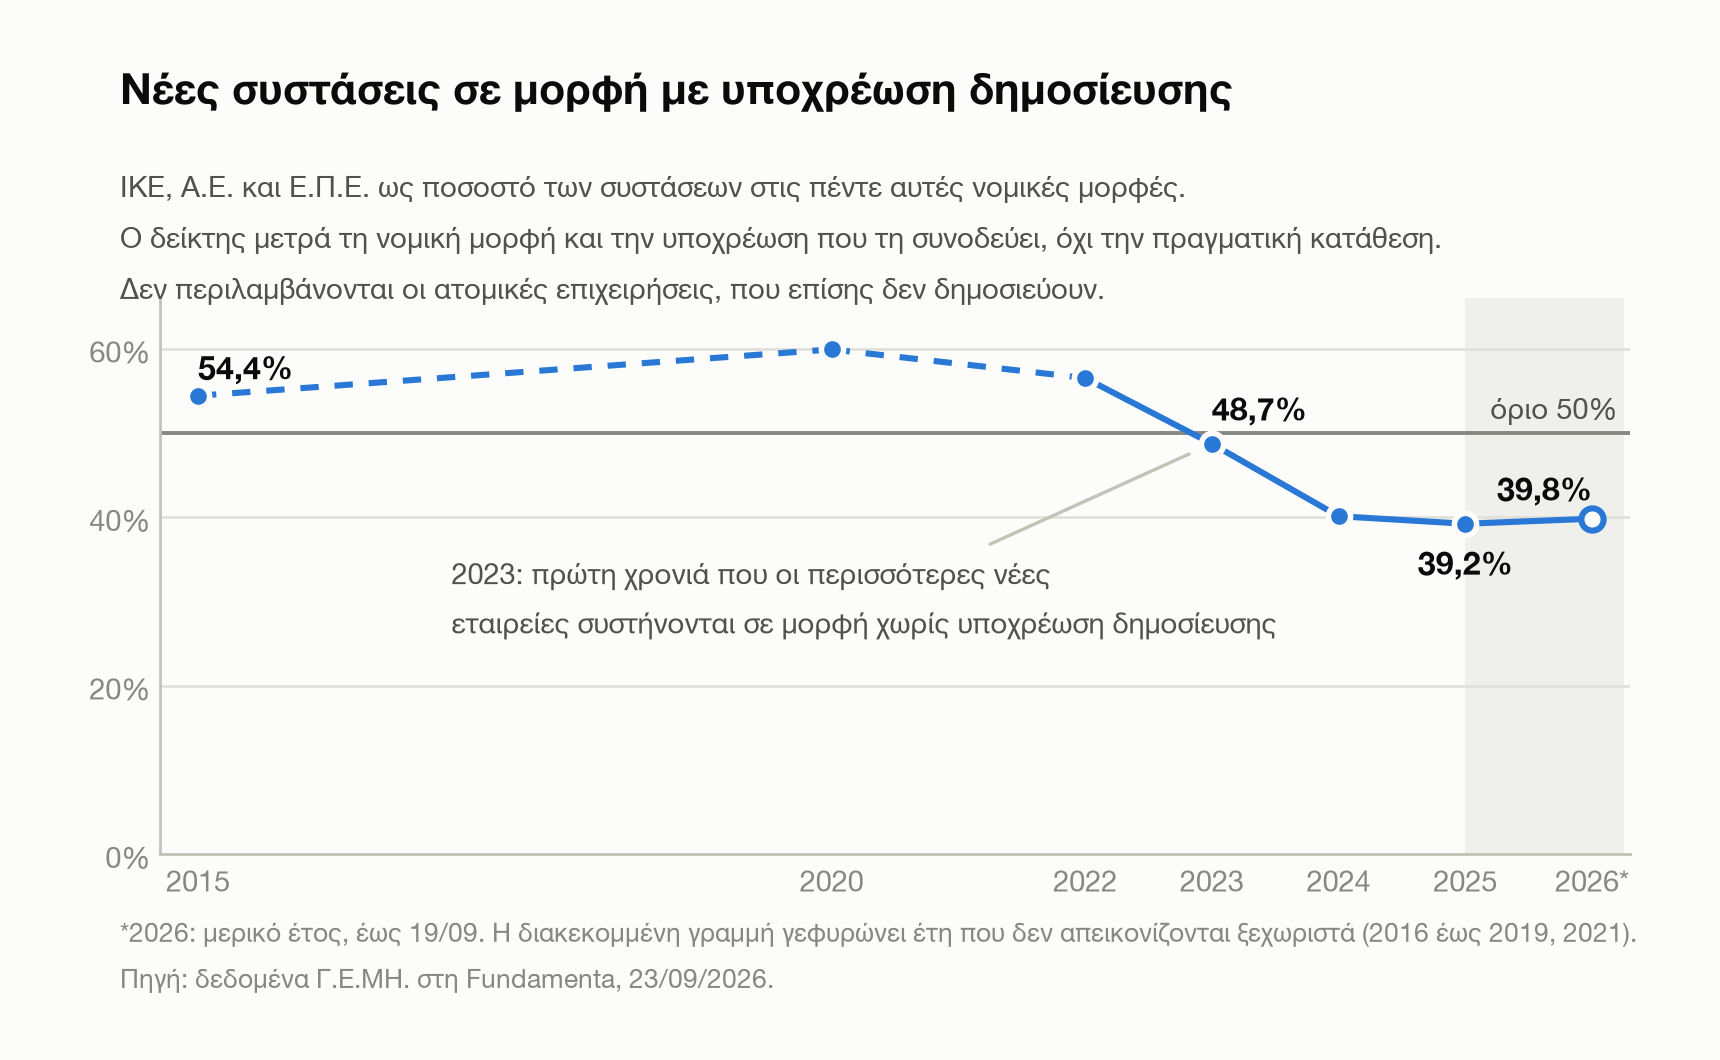
Στα δεδομένα του Γ.Ε.ΜΗ. που τηρεί το Fundamenta, οι συστάσεις σε μορφές με υποχρέωση δημοσίευσης ισολογισμού, δηλαδή ΙΚΕ, Α.Ε. και Ε.Π.Ε., κινούνται από το 2022 μέσα σε μια εξαιρετικά στενή ζώνη: 15.720 το 2022, 15.357 το 2023, 15.791 το 2024 και 15.839 το 2025. Τέσσερα χρόνια χωρίς ουσιαστική μεταβολή.
Αυτό που άλλαξε είναι ο παρονομαστής. Οι συστάσεις σε ετερόρρυθμη και ομόρρυθμη εταιρεία, μορφές που δεν δημοσιεύουν ισολογισμό, πέρασαν από 12.118 το 2022 σε 16.161 το 2023, σε 23.592 το 2024 και σε 24.528 το 2025. Το ποσοστό των νέων εταιρειών που συστήνονται σε μορφή με υποχρέωση δημοσίευσης έπεσε αντίστοιχα από 56,5% το 2022 σε 48,7% το 2023 και σε 39,2% το 2025.
- 2015 · Μορφές με υποχρέωση δημοσίευσης: 4.784 · Χωρίς υποχρέωση: 4.015 · Σύνολο: 8.799 · Ποσοστό με υποχρέωση: 54,4%
- 2020 · Μορφές με υποχρέωση δημοσίευσης: 11.918 · Χωρίς υποχρέωση: 7.979 · Σύνολο: 19.897 · Ποσοστό με υποχρέωση: 59,9%
- 2022 · Μορφές με υποχρέωση δημοσίευσης: 15.720 · Χωρίς υποχρέωση: 12.118 · Σύνολο: 27.838 · Ποσοστό με υποχρέωση: 56,5%
- 2023 · Μορφές με υποχρέωση δημοσίευσης: 15.357 · Χωρίς υποχρέωση: 16.161 · Σύνολο: 31.518 · Ποσοστό με υποχρέωση: 48,7%
- 2024 · Μορφές με υποχρέωση δημοσίευσης: 15.791 · Χωρίς υποχρέωση: 23.592 · Σύνολο: 39.383 · Ποσοστό με υποχρέωση: 40,1%
- 2025 · Μορφές με υποχρέωση δημοσίευσης: 15.839 · Χωρίς υποχρέωση: 24.528 · Σύνολο: 40.367 · Ποσοστό με υποχρέωση: 39,2%
- 2026 (έως 19/09) · Μορφές με υποχρέωση δημοσίευσης: 11.252 · Χωρίς υποχρέωση: 17.000 · Σύνολο: 28.252 · Ποσοστό με υποχρέωση: 39,8%
Το 2023 είναι η χρονιά της τομής. Για πρώτη φορά οι περισσότερες νέες εταιρείες συστάθηκαν σε μορφή χωρίς υποχρέωση δημοσίευσης. Τα στοιχεία του 2026 καλύπτουν μέρος του έτους, έως τις 19 Σεπτεμβρίου, και το 39,8% που δείχνουν δεν συγκρίνεται με πλήρη χρονιά.
Ο δείκτης αυτός μετρά νομική μορφή. Δείχνει πόσες νέες εταιρείες συστήνονται σε μορφή που συνοδεύεται από υποχρέωση δημοσίευσης, όχι πόσες κατέθεσαν τελικά ισολογισμό. Αφορά αποκλειστικά τις πέντε εταιρικές μορφές. Δεν περιλαμβάνει τις ατομικές επιχειρήσεις, οι οποίες επίσης δεν δημοσιεύουν ισολογισμό και είναι η μεγαλύτερη κατηγορία από όλες. Η ένταξή τους θα κατέβαζε το ποσοστό πολύ χαμηλότερα, θα συνέκρινε όμως ανόμοια μεγέθη.
Η ετερόρρυθμη εταιρεία πέρασε μπροστά από την ΙΚΕ
Η εικόνα ανά νομική μορφή δείχνει πού πήγε η αύξηση.
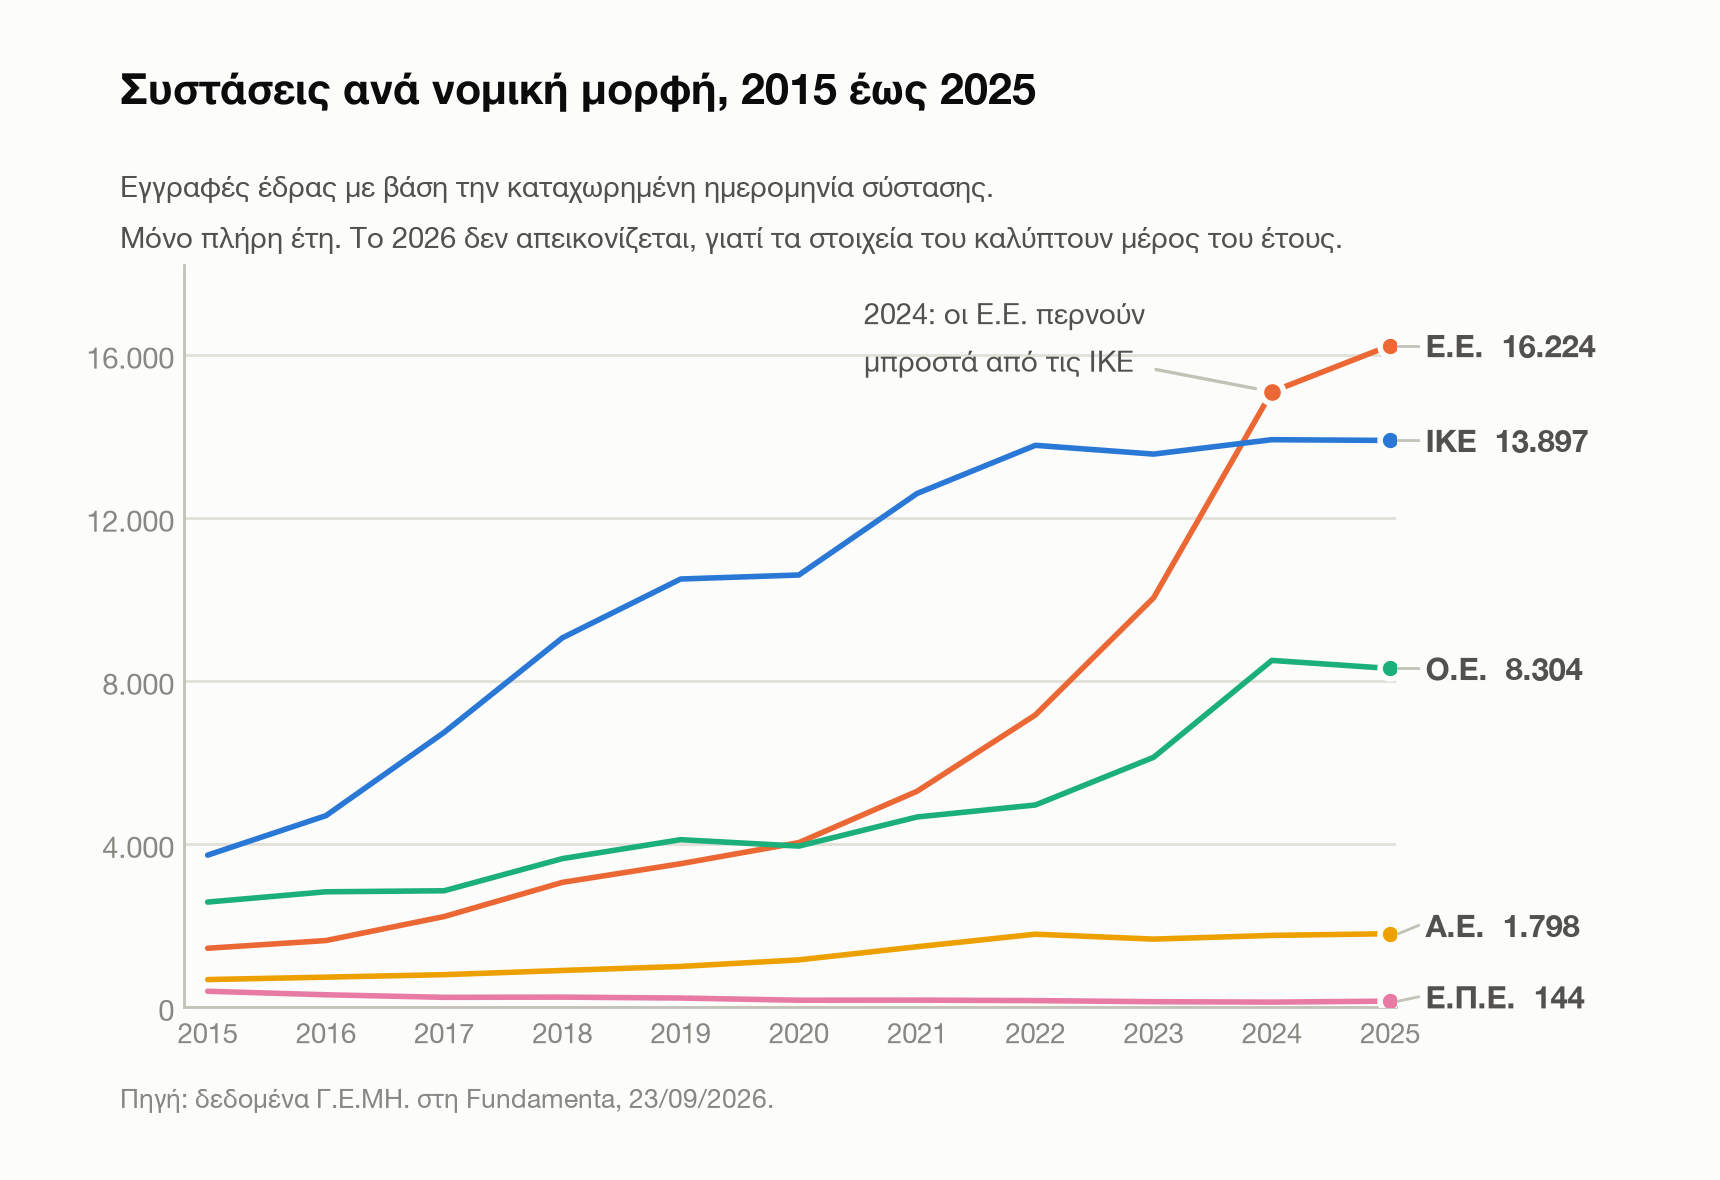
Η ΙΚΕ, που για μια δεκαετία ήταν η ιστορία της ελληνικής εταιρικής σύστασης, έχει σταματήσει να μεγαλώνει: 13.777 συστάσεις το 2022, 13.562 το 2023, 13.915 το 2024, 13.897 το 2025. Η καμπύλη της είναι επίπεδη εδώ και τέσσερα χρόνια.
Στον αντίποδα, η ετερόρρυθμη εταιρεία πέρασε από 7.163 συστάσεις το 2022 σε 10.037 το 2023 και σε 15.091 το 2024, χρονιά κατά την οποία ξεπέρασε την ΙΚΕ για πρώτη φορά. Το 2025 η απόσταση άνοιξε κι άλλο, με 16.224 συστάσεις Ε.Ε. έναντι 13.897 ΙΚΕ. Η ομόρρυθμη εταιρεία ακολούθησε τη δική της διαδρομή, από 2.574 συστάσεις το 2015 σε 8.501 το 2024, δηλαδή υπερτριπλασιασμό, με μικρή υποχώρηση σε 8.304 το 2025. Μεμονωμένα η Ο.Ε. παραμένει αρκετά πίσω από την ΙΚΕ. Αθροιστικά όμως οι δύο προσωπικές εταιρείες την ξεπερνούν κατά πολύ.
Η Α.Ε. ανέβηκε από 673 συστάσεις το 2015 σε 1.798 το 2025, παραμένοντας όμως μικρό μέρος του συνόλου. Η Ε.Π.Ε. έχει πρακτικά εκλείψει ως επιλογή σύστασης, από 386 το 2015 σε 120 το 2024, με μικρή ανάκαμψη σε 144 το 2025.
Πόσο μεγάλο είναι το κενό
Η διαφορά στη δημοσιότητα δεν είναι θέμα βαθμού. Στη γενιά των εταιρειών που συστάθηκαν το 2023, με κριτήριο το αν έχουν δημοσιεύσει ποτέ ισολογισμό, η απόσταση ανάμεσα στις κεφαλαιουχικές και στις προσωπικές μορφές είναι δύο τάξεις μεγέθους.
- Α.Ε. · Συστάσεις 2023: 1.665 · Με δημοσιευμένους ισολογισμούς: 1.448 · Ποσοστό: 87,0%
- ΙΚΕ · Συστάσεις 2023: 13.562 · Με δημοσιευμένους ισολογισμούς: 10.199 · Ποσοστό: 75,2%
- Ε.Π.Ε. · Συστάσεις 2023: 130 · Με δημοσιευμένους ισολογισμούς: 68 · Ποσοστό: 52,3%
- Ε.Ε. · Συστάσεις 2023: 10.037 · Με δημοσιευμένους ισολογισμούς: 76 · Ποσοστό: 0,76%
- Ο.Ε. · Συστάσεις 2023: 6.124 · Με δημοσιευμένους ισολογισμούς: 32 · Ποσοστό: 0,52%
Στις Α.Ε. της γενιάς του 2023 φέρει δημοσιευμένο ισολογισμό το 87,0%. Στις ΙΚΕ το 75,2%. Στις Ε.Ε. το 0,76% και στις Ο.Ε. το 0,52%. Η απόσταση Α.Ε. προς Ο.Ε. είναι 167 φορές. Το 52,3% της Ε.Π.Ε. προκύπτει από γενιά μόλις 130 εταιρειών και δεν αντέχει ερμηνεία.
Ο πίνακας αυτός αλλάζει την ανάγνωση του πρώτου μέρους. Ο δείκτης των συστάσεων μετρά τη νομική μορφή και την υποχρέωση που τη συνοδεύει. Δεν μετρά την πραγματική κατάθεση. Μέσα στις μορφές με υποχρέωση η κατάθεση είναι και αυτή ατελής, στο 75,2% για τις ΙΚΕ και στο 87,0% για τις Α.Ε. της γενιάς του 2023. Το ποσοστό των νέων εταιρειών με πράγματι διαθέσιμους ισολογισμούς είναι επομένως χαμηλότερο από το 39,2% του 2025, και για μια πρόσφατη γενιά χαμηλότερο ακόμη, καθώς δεν έχει μεσολαβήσει αρκετός χρόνος για κατάθεση.
Ο δείκτης της κατάθεσης μετρά την παρουσία επεξεργασμένης οικονομικής κατάστασης στα δεδομένα της Fundamenta. Συνενώνει δύο διαφορετικά πράγματα, την εταιρεία που δεν κατέθεσε και την εταιρεία που κατέθεσε αλλά η κατάσταση δεν έχει ακόμη εξαχθεί. Καμία από τις εταιρείες αυτές δεν χαρακτηρίζεται παραβατική με βάση τα στοιχεία που έχουμε.
Η διαφορά είναι θεσμική, όχι συμπεριφορική
Η ομόρρυθμη και η ετερόρρυθμη εταιρεία δεν υπάγονται στην ίδια υποχρέωση δημοσιότητας οικονομικών καταστάσεων στο Γ.Ε.ΜΗ. με τις κεφαλαιουχικές εταιρείες. Το κενό πληροφόρησης που περιγράφεται εδώ δεν είναι αποτέλεσμα απόκρυψης. Είναι το αναμενόμενο αποτέλεσμα μιας διαφοράς στο ίδιο το πλαίσιο υποχρεώσεων, σε έναν πληθυσμό που μεγάλωσε γρήγορα.
Για τον αναγνώστη που δεν δουλεύει καθημερινά με εταιρικές μορφές, η ομόρρυθμη εταιρεία είναι προσωπική εταιρεία στην οποία όλοι οι εταίροι ευθύνονται απεριόριστα και εις ολόκληρον για τα εταιρικά χρέη. Στην ετερόρρυθμη εταιρεία συνυπάρχουν ομόρρυθμοι εταίροι με την ίδια ευθύνη και ετερόρρυθμοι εταίροι που ευθύνονται μέχρι το ποσό της εισφοράς τους. Και οι δύο είναι προσωπικές εταιρείες, σε αντιδιαστολή με τις κεφαλαιουχικές ΙΚΕ, Α.Ε. και Ε.Π.Ε.
Τα δεδομένα δείχνουν τι επιλέγεται. Δεν δείχνουν γιατί. Το ερώτημα των μειονεκτημάτων της ΙΚΕ απέναντι στην Ε.Ε., από το κόστος και τις διοικητικές υποχρεώσεις μέχρι το ασφαλιστικό καθεστώς των εταίρων, δεν απαντιέται από το μητρώο.
Ο κλάδος εξηγεί περισσότερα από τη χρονιά
Αν η μετατόπιση ήταν γενικευμένη τάση, θα περίμενε κανείς παρόμοια ποσοστά παντού. Συμβαίνει το αντίθετο.
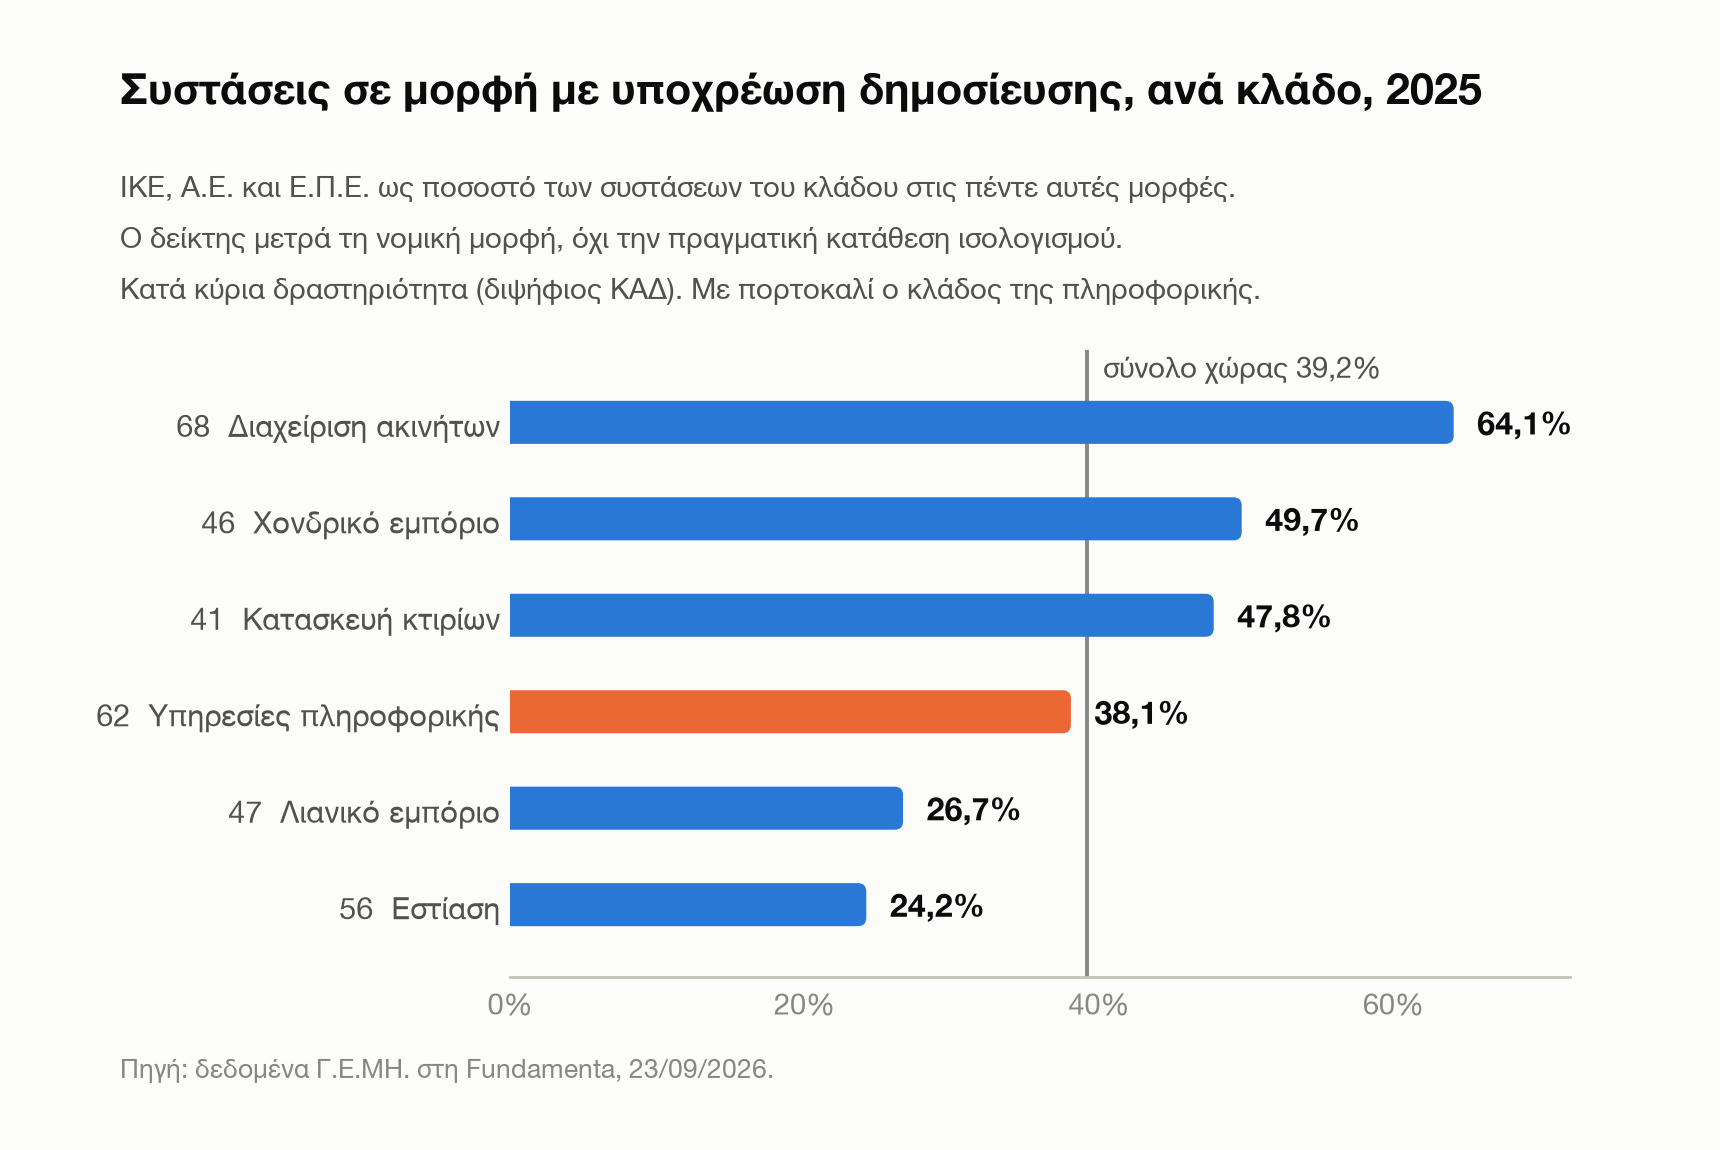
- 68 Διαχείριση ακινήτων · Συστάσεις: 3.096 · Σε μορφή χωρίς υποχρέωση: 1.111 · Ποσοστό με υποχρέωση: 64,1%
- 46 Χονδρικό εμπόριο · Συστάσεις: 3.103 · Σε μορφή χωρίς υποχρέωση: 1.561 · Ποσοστό με υποχρέωση: 49,7%
- 41 Κατασκευή κτιρίων · Συστάσεις: 2.788 · Σε μορφή χωρίς υποχρέωση: 1.456 · Ποσοστό με υποχρέωση: 47,8%
- 62 Υπηρεσίες πληροφορικής · Συστάσεις: 1.251 · Σε μορφή χωρίς υποχρέωση: 774 · Ποσοστό με υποχρέωση: 38,1%
- 47 Λιανικό εμπόριο · Συστάσεις: 3.507 · Σε μορφή χωρίς υποχρέωση: 2.572 · Ποσοστό με υποχρέωση: 26,7%
- 56 Εστίαση · Συστάσεις: 4.851 · Σε μορφή χωρίς υποχρέωση: 3.679 · Ποσοστό με υποχρέωση: 24,2%
- Σύνολο · Συστάσεις: 40.367 · Σε μορφή χωρίς υποχρέωση: 24.528 · Ποσοστό με υποχρέωση: 39,2%
Οι έξι αυτοί κλάδοι καλύπτουν 18.596 από τις 40.367 συστάσεις του 2025, δηλαδή το 46,1% της γενιάς. Το εύρος τους είναι από 24,2% στην εστίαση έως 64,1% στη διαχείριση ακινήτων, δηλαδή 39,9 μονάδες. Η αντίστοιχη πανελλαδική μετατόπιση μιας ολόκληρης δεκαετίας, από 54,4% το 2015 σε 39,2% το 2025, είναι 15,2 μονάδες. Ο κλάδος προβλέπει την επιλογή μορφής καλύτερα από τη χρονιά.
Το πιο ενδιαφέρον σημείο του πίνακα είναι ο ΚΑΔ 62. Οι υπηρεσίες πληροφορικής είναι ο κλάδος που ταυτίστηκε περισσότερο από κάθε άλλον με την ΙΚΕ, καθώς η μορφή σχεδιάστηκε ακριβώς για εταιρείες αυτού του τύπου. Στις συστάσεις του 2025 ο κλάδος βρίσκεται στο 38,1%, δηλαδή 61,9% των νέων εταιρειών πληροφορικής συστήνονται σε μορφή χωρίς υποχρέωση δημοσίευσης. Το ποσοστό είναι χαμηλότερο από τον μέσο όρο των πέντε μορφών.
Η δημοσιότητα είναι μητροπολιτικό φαινόμενο
Η γεωγραφική διάσταση είναι πιο ήπια από την κλαδική, παραμένει όμως σαφής.
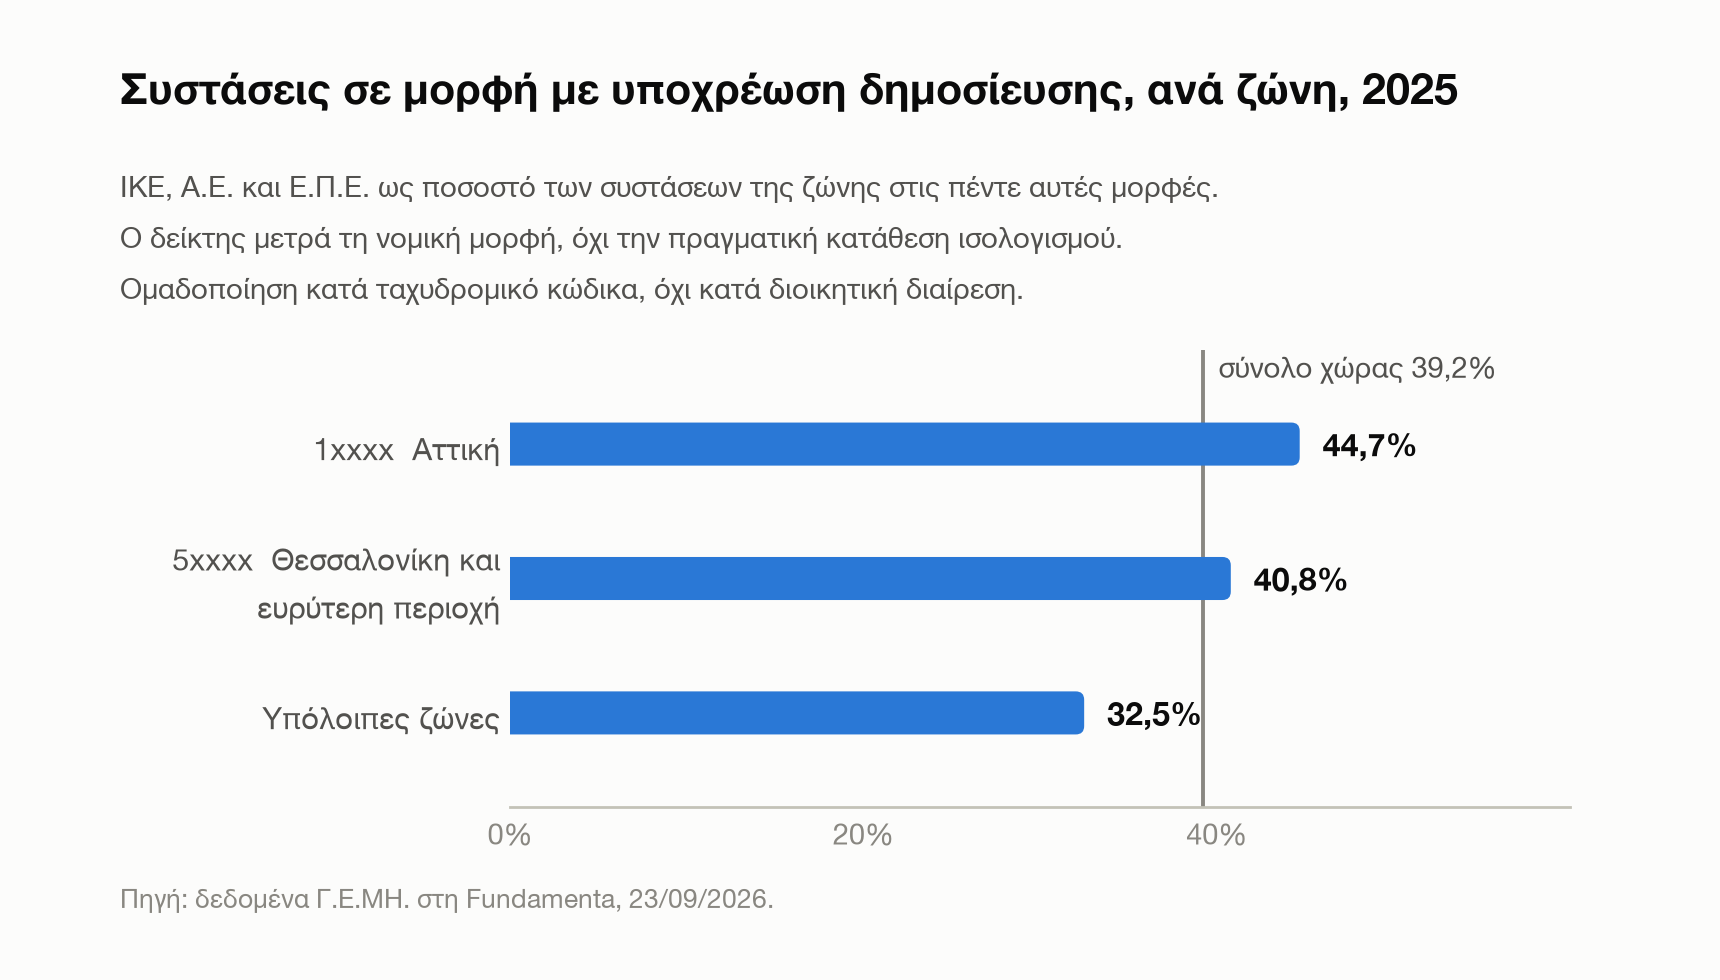
- 1xxxx, Αττική · Συστάσεις: 18.693 · Σε μορφή χωρίς υποχρέωση: 10.343 · Ποσοστό με υποχρέωση: 44,7%
- 5xxxx, Θεσσαλονίκη και ευρύτερη περιοχή · Συστάσεις: 5.457 · Σε μορφή χωρίς υποχρέωση: 3.231 · Ποσοστό με υποχρέωση: 40,8%
- Υπόλοιπες ζώνες · Συστάσεις: 16.217 · Σε μορφή χωρίς υποχρέωση: 10.954 · Ποσοστό με υποχρέωση: ~32,5%
Η Αττική συγκεντρώνει 18.693 από τις 40.367 συστάσεις του 2025 στις πέντε αυτές μορφές, περίπου το 46%, και είναι κατά 12 περίπου μονάδες πιο πιθανό να επιλέξει μορφή με υποχρέωση δημοσίευσης σε σχέση με τις υπόλοιπες ζώνες. Η ομαδοποίηση γίνεται με βάση το πρώτο ψηφίο του ταχυδρομικού κώδικα και δεν αντιστοιχεί σε διοικητική περιφέρεια.
Τι μένει έξω από τον δείκτη
Τρία μεγέθη βοηθούν να μπει το εύρημα στη σωστή κλίμακα.
Το πρώτο είναι οι ατομικές επιχειρήσεις. Το 2025 καταχωρήθηκαν 36.920 συστάσεις ατομικής επιχείρησης, περισσότερες από τις ΙΚΕ και τις Ε.Ε. μαζί. Παραμένουν ο προεπιλεγμένος τρόπος με τον οποίο ξεκινά μια δραστηριότητα στην Ελλάδα, δεν δημοσιεύουν ισολογισμό και δεν μετρώνται στον δείκτη του άρθρου.
Το δεύτερο είναι η μονοπρόσωπη μορφή. Στις συστάσεις του 2025, το 65,8% των ΙΚΕ φέρει στην επωνυμία του την ένδειξη ΜΟΝΟΠΡΟΣΩΠΗ, δηλαδή 9.141 από 13.897, και το 52,6% των Α.Ε., δηλαδή 946 από 1.798. Η μέτρηση στηρίζεται στην επωνυμία και όχι σε πεδίο μετοχικής σύνθεσης, το οποίο δεν είναι διαθέσιμο.
Το τρίτο διορθώνει μια διαδεδομένη εντύπωση. Για τις εταιρείες που συστάθηκαν από την 1η Ιανουαρίου 2024 και μετά, η αναλογία ΙΚΕ προς Α.Ε. είναι 7,6 προς 1, δηλαδή 37.591 έναντι 4.936, υπολογισμένη αποκλειστικά σε εγγραφές έδρας. Η ΙΚΕ δηλαδή δεν έχασε έδαφος από την Α.Ε. Έχασε έδαφος από τις προσωπικές εταιρείες.
Τι σημαίνει πρακτικά
Για όποιον αξιολογεί ελληνικούς αντισυμβαλλόμενους, το εύρημα έχει μια άμεση συνέπεια: το ποσοστό των νέων εταιρικών σχέσεων που μπορεί να ελεγχθεί από δημοσιευμένες οικονομικές καταστάσεις μικραίνει κάθε χρόνο, και μικραίνει ταχύτερα σε συγκεκριμένους κλάδους.
Στην εστίαση μόλις το 24,2% των νέων εταιρειών του 2025 συστήνεται σε μορφή με υποχρέωση δημοσίευσης, και στο λιανικό εμπόριο το 26,7%. Το ποσοστό που θα έχει τελικά διαθέσιμους ισολογισμούς είναι χαμηλότερο και από αυτό. Ένα πλαίσιο πιστωτικού ελέγχου ή onboarding που στηρίζεται στη διαθεσιμότητα ισολογισμού δεν αποτυγχάνει ομοιόμορφα, αποτυγχάνει επιλεκτικά και ακριβώς εκεί όπου συγκεντρώνεται ο όγκος των νέων συστάσεων. Το ίδιο ισχύει, με μικρότερη ένταση, στην περιφέρεια σε σχέση με την Αττική.
Το θετικό μέρος του ευρήματος είναι ότι το κενό είναι μετρήσιμο και προβλέψιμο. Η νομική μορφή, ο κλάδος και η γεωγραφία είναι γνωστά τη στιγμή της σύστασης. Το αν θα υπάρξει δημοσιευμένος ισολογισμός είναι σε μεγάλο βαθμό προβλέψιμο από αυτά τα τρία και μόνο.
Μεθοδολογία και περιορισμοί
Πηγή και σύνολο αναφοράς. Τα στοιχεία προέρχονται από τις εγγραφές Γ.Ε.ΜΗ. που τηρεί η Fundamenta, όπως είχαν στις 23/09/2026, περίπου 1,69 εκατ. εγγραφές. Το σύνολο αυτό είναι το μητρώο όπως το τηρούμε και δεν ταυτίζεται με το σύνολο των επιχειρήσεων της χώρας. Δεν παρατίθεται πανελλαδικό σύνολο επιχειρήσεων.
Ορισμός της σύστασης. Ως σύσταση μετράται εγγραφή έδρας με βάση την καταχωρημένη ημερομηνία σύστασης. Τα υποκαταστήματα εξαιρούνται. Πρόκειται για μεικτές συστάσεις, χωρίς αφαίρεση διαγραφών.
Παλαιές εγγραφές με νέα ημερομηνία. Περίπου το 0,6% κάθε πρόσφατης ετήσιας γενιάς είναι εγγραφή παλαιότερης εταιρείας που έχει λάβει νέα ημερομηνία καταχώρησης και όχι νέα σύσταση. Το ποσοστό είναι όμοιο σε όλες τις νομικές μορφές και δεν μεταβάλλει κανένα από τα ευρήματα. Είναι όμως ο λόγος για τον οποίο το άρθρο μιλά για καταχωρημένη ημερομηνία σύστασης και όχι για εταιρείες που ιδρύθηκαν.
Το 2026 είναι μερικό έτος. Καλύπτει την περίοδο έως τις 19/09/2026 και δεν συγκρίνεται με πλήρη χρονιά. Σημειώνεται ως μερικό σε κάθε γράφημα.
Δύο διαφορετικοί δείκτες. Το άρθρο χρησιμοποιεί δύο μεγέθη που δεν πρέπει να συγχέονται. Ο πρώτος, ο δείκτης των συστάσεων, μετρά νομική μορφή: πόσες νέες εταιρείες συστήνονται σε ΙΚΕ, Α.Ε. ή Ε.Π.Ε., μορφές που συνοδεύονται από υποχρέωση δημοσίευσης. Όλα τα ποσοστά ανά έτος, κλάδο και ταχυδρομική ζώνη είναι αυτού του τύπου. Ο δεύτερος, ο δείκτης κατάθεσης του πίνακα της γενιάς 2023, μετρά πόσες εταιρείες φέρουν πράγματι δημοσιευμένο ισολογισμό. Ο δεύτερος είναι πάντα χαμηλότερος από τον πρώτο, γιατί η υποχρέωση δεν συνεπάγεται κατάθεση.
Τι μετρά ο δείκτης κατάθεσης. Μετρά την παρουσία επεξεργασμένης οικονομικής κατάστασης στα δεδομένα της Fundamenta. Συνενώνει τη μη κατάθεση με την κατάθεση που δεν έχει ακόμη εξαχθεί. Δεν αποτελεί διαπίστωση παράβασης.
Ατομικές επιχειρήσεις. Ο δείκτης των συστάσεων υπολογίζεται μόνο στις πέντε εταιρικές μορφές. Οι ατομικές επιχειρήσεις, 36.920 συστάσεις το 2025, είναι η μεγαλύτερη κατηγορία και επίσης δεν δημοσιεύουν. Η ένταξή τους θα μείωνε πολύ το ποσοστό, συγκρίνοντας όμως ανόμοιες κατηγορίες.
Γεωγραφία. Η ομαδοποίηση γίνεται με βάση το πρώτο ψηφίο του ταχυδρομικού κώδικα. Οι ζώνες αυτές δεν είναι διοικητικές περιφέρειες και δεν αποδίδεται συγκεκριμένη περιφέρεια σε ταχυδρομικό πρόθεμα. Το ποσοστό των υπόλοιπων ζωνών προκύπτει ως υπόλοιπο.
Μονοπρόσωπες εταιρείες. Το μέγεθος υπολογίζεται από την ύπαρξη της ένδειξης ΜΟΝΟΠΡΟΣΩΠΗ στην καταχωρημένη επωνυμία. Πρόκειται για προσέγγιση μέσω ονοματολογίας. Δεδομένα μετοχικής ή εταιρικής σύνθεσης δεν είναι διαθέσιμα.
Υποχρέωση δημοσιότητας. Η Ο.Ε. και η Ε.Ε. δεν υπάγονται στην ίδια υποχρέωση δημοσίευσης οικονομικών καταστάσεων στο Γ.Ε.ΜΗ. με τις κεφαλαιουχικές εταιρείες. Η διαφορά είναι θεσμική και δεν συνιστά ένδειξη απόκρυψης ή παράβασης.